Domain wghm.de kaufen?
Wir ziehen mit dem Projekt
wghm.de um.
Sind Sie am Kauf der Domain
wghm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wghm.de kaufen?
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:


-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **


Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
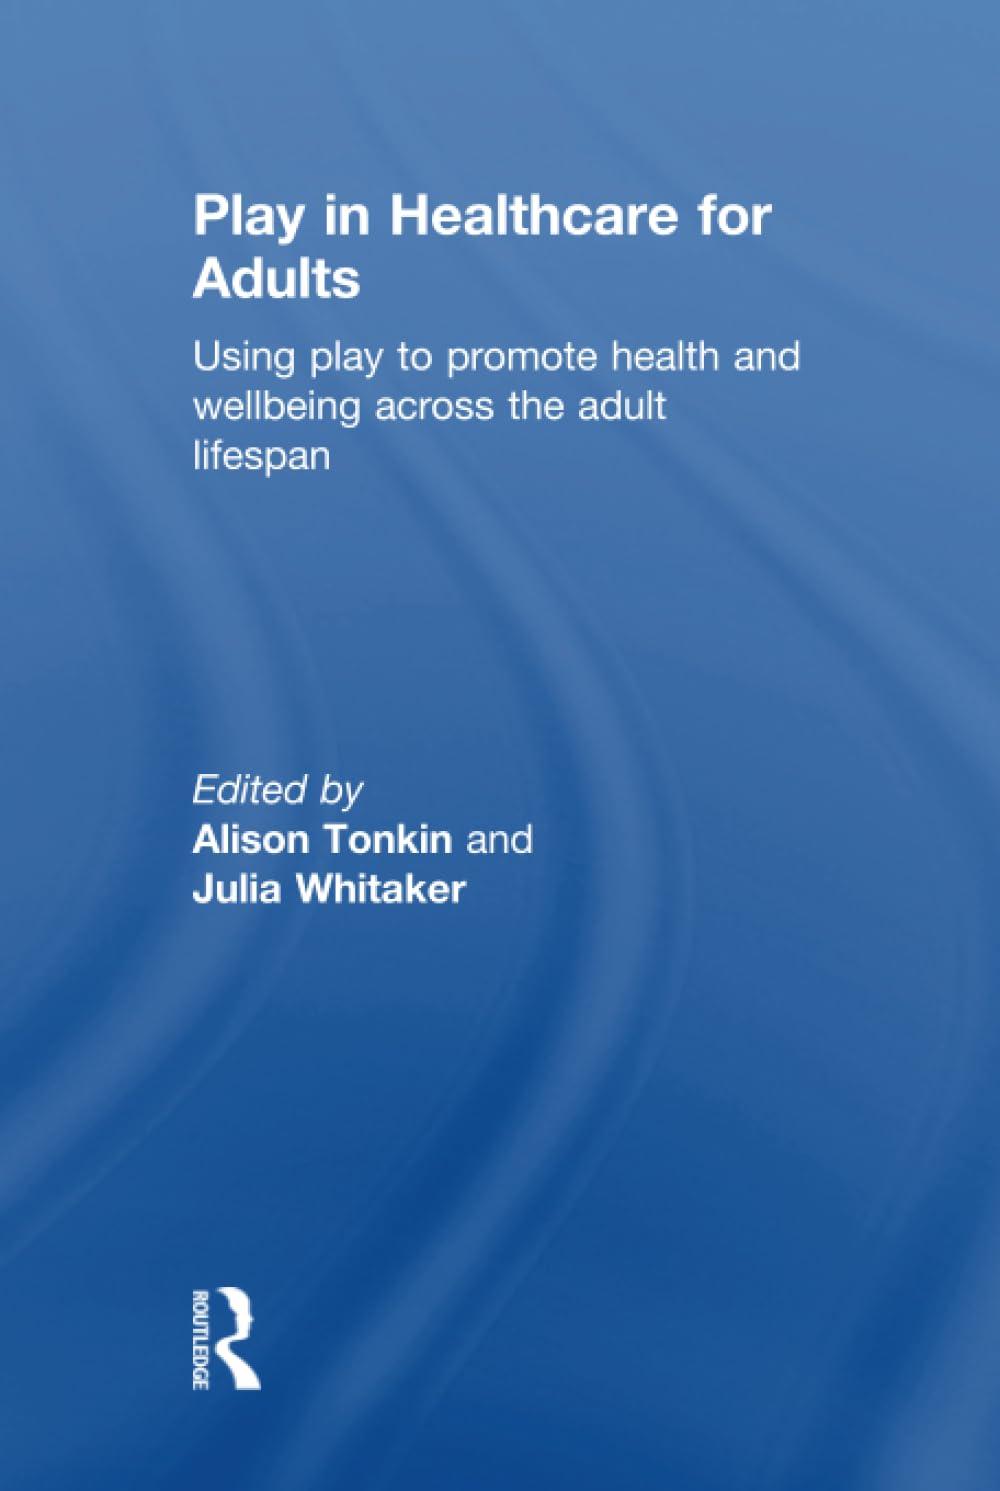
Spiel in der Gesundheitsversorgung für Erwachsene - Gesundheit fördernDieses Fachbuch zeigt, wie Spiel und spielerische Ansätze gezielt eingesetzt werden können, um Gesundheit und Wohlbefinden bei Erwachsenen zu fördern - über die gesamte Lebensspanne hinweg. Es richtet sich an Fachkräfte aus Gesundheitswesen, Therapie, Sozialarbeit und Erwachsenenbildung.Umfassende Darstellung spielbasierter Strategien in der GesundheitsversorgungBehandelt Themen wie therapeutische Erholung, psychosoziales Wohlbefinden, kognitive Rehabilitation und kreative KunsttherapienEnthält Forschungsergebnisse zur Entwicklung über die LebensspannePraxisnahe Beispiele und Fallstudien aus verschiedenen Gesundheitskontexten318 Seiten, illustrierte Ausgabe, gebundene Ausgabe423,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
-
Bewegung in der KitaBewegung in der Kita , Lehrbuch für sozialpädagogische Berufe , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 4. Auflage 2022, Erscheinungsjahr: 202203, Produktform: Kartoniert, Titel der Reihe: Bewegung in der Kita / Lehrbuch für sozialpädagogische Berufe##, Auflage: 22004, Auflage/Ausgabe: 4. Auflage 2022, Seitenzahl/Blattzahl: 220, Keyword: Erzieher/-in; Schülerband; Sport; Unterrichtswerke, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Sozialpädagogik / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Sport~Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Fachschule~Für die Fachakademie, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 236, Breite: 167, Höhe: 14, Gewicht: 378, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2265774 A7726932, Vorgänger EAN: 9783427105916 9783427105879, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 174216134,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Sport in der KindheitspädagogikBewegung und Sport in der Kindheitspädagogik , Ein Handbuch , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20190531, Produktform: Kartoniert, Redaktion: Voss, Anja, Seitenzahl/Blattzahl: 224, Abbildungen: 10 Abbildungen, 10 Tabellen, Keyword: Bewegungspädagogik; Frühpädagogik; Kindergartenpädagogik; Krippenpädagogik; Psychomotorik, Fachschema: Bewegungserziehung~Motopädagogik~Frühpädagogik~Pädagogik / Frühpädagogik~Pädagogik / Spiel, Sport, Freizeit~Sozialarbeit, Fachkategorie: Pädagogik, Thema: Orientieren, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Soziale Arbeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 231, Breite: 154, Höhe: 17, Gewicht: 343, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 204671030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
-
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.